
¿Cubre el alquiler la hipoteca? Datos de 51 capitales
Con hipoteca del 70 % a 25 años, el alquiler cubre cuota y gastos en 38 de 51 capitales al 3,5 %, pero solo en 25 si el tipo sube al 4,5 %.
Por Equipo Casero Rentable · · 10 min de lectura
Una de las primeras preguntas de quien compra con hipoteca es sencilla: ¿el alquiler paga la cuota? Si la respuesta es sí, el piso se sostiene solo. Si es no, cada mes sale dinero de tu bolsillo. Con los precios de agosto de 2026 hemos hecho la cuenta en las 51 capitales y hemos añadido algo que casi nunca se mira: qué pasa si el tipo de interés sube.
Resumen en 20 segundos: con una hipoteca al 3,5 %, el alquiler cubre la cuota y los gastos en 38 de las 51 capitales, pero con un margen mediano de solo 57 € al mes. Si el tipo sube al 4,5 %, las capitales con cashflow positivo bajan a 25. En San Sebastián, Palma, A Coruña, Madrid y Cádiz el alquiler no llega ni con el 3 %.
Cómo hemos hecho el cálculo
Para cada capital suponemos un piso de 70 m² a precio medio de oferta (agosto de 2026) y un alquiler medio de oferta por metro cuadrado, los mismos datos de nuestras fichas por ciudad. El resto de supuestos son los mismos que usamos en el caso práctico de Zaragoza:
- Hipoteca del 70 % del precio, a 25 años, con tres tipos de interés: 3 %, 3,5 % y 4,5 %.
- Gastos fijos de 1.400 € al año (IBI, comunidad, seguro y mantenimiento).
- Medio mes vacío al año, prorrateado.
- Cashflow antes de impuestos y sin contar el dinero que aportas de entrada.
Cashflow mensual = alquiler − medio mes vacío prorrateado − gastos fijos − cuota de la hipoteca.
Para situar el tipo: el euríbor cerró septiembre de 2026 en el 3,247 %, su nivel más alto en dos años. A un inversor el banco suele sumarle un diferencial, así que el 3,5 % es un supuesto favorable y el 4,5 % no es descabellado. Pide siempre la oferta real por escrito.
El resultado de un vistazo
Lo que dicen los números
1. El margen es muy estrecho incluso en las que salen bien. Con el 3,5 %, el cashflow mediano de las 51 capitales es de unos 57 € al mes. Un solo mes sin inquilino al año ya está descontado (medio mes), pero una derrama, una caldera o un impago lo borran de un golpe. Por eso insistimos en tener un colchón y valorar un seguro de impago.
2. Las que mejor salen. Con el 3,5 %: Huelva (+178 € al mes), Segovia (+172 € al mes), Guadalajara (+162 € al mes), Melilla (+156 € al mes), Las Palmas de Gran Canaria (+152 € al mes). Son ciudades donde el alquiler es alto en relación con el precio de compra, como Huelva, donde el alquiler de 70 m² ronda los 756 € al mes y la cuota es de unos 430 €.
3. Las que no cubren. Son 13 capitales con el 3,5 %. Las cinco con peor resultado: San Sebastián, Palma, A Coruña, Madrid, Cádiz. En San Sebastián el alquiler de 70 m² (1.267 €) ni siquiera cubre la cuota (1.639 €). En Madrid sí cubre la cuota (1.631 € frente a 1.587 €), pero no los gastos, y el resultado es de unos −141 € al mes. Esto no quiere decir que sean malas inversiones: en esas ciudades el argumento suele ser la revalorización, no el cashflow, y es un riesgo distinto.
4. Un punto de interés lo cambia casi todo. Al pasar del 3,5 % al 4,5 %, la cuota sube de media un 11 % y las capitales con cashflow positivo bajan de 38 a 25. Dejan de cubrir: Albacete, Burgos, Ciudad Real, Cáceres, Girona, León, Logroño, Málaga, Ourense, Sevilla, Soria, Teruel, Valladolid. En un piso de 100.000 € con hipoteca del 70 %, la cuota pasa de unos 350 € a unos 389 € al mes, es decir, unos 39 € más cada mes. Si tu hipoteca es variable, esa es la cifra que te interesa.
5. Negativo no es lo mismo que perder dinero. Cerca de un 40 % de la primera cuota es capital que devuelves, no un gasto: es patrimonio que acumulas. Pero el cashflow negativo sigue siendo dinero que sale de tu cuenta cada mes, y hay que poder aguantarlo.
La tabla completa
Ordenada de mayor a menor cashflow con el 3,5 %. Es el cashflow mensual antes de impuestos de un piso de 70 m² a precio medio.
| Capital | Alquiler (70 m²) | Cuota al 3,5 % | Cashflow al 3 % | Cashflow al 3,5 % | Cashflow al 4,5 % |
|---|---|---|---|---|---|
| Huelva | 756 € | 430 € | +200 € | +178 € | +130 € |
| Segovia | 924 € | 597 € | +203 € | +172 € | +106 € |
| Guadalajara | 840 € | 526 € | +190 € | +162 € | +104 € |
| Melilla | 812 € | 505 € | +183 € | +156 € | +100 € |
| Las Palmas de Gran Canaria | 1.022 € | 711 € | +190 € | +152 € | +74 € |
| Alicante | 973 € | 667 € | +184 € | +148 € | +75 € |
| Castellón de la Plana | 686 € | 396 € | +165 € | +145 € | +101 € |
| Santa Cruz de Tenerife | 987 € | 695 € | +170 € | +134 € | +57 € |
| Zaragoza | 861 € | 575 € | +164 € | +134 € | +70 € |
| Valencia | 1.141 € | 851 € | +171 € | +126 € | +32 € |
| Toledo | 784 € | 510 € | +152 € | +125 € | +69 € |
| Murcia | 693 € | 427 € | +143 € | +121 € | +74 € |
| Huesca | 721 € | 460 € | +139 € | +115 € | +64 € |
| Lleida | 616 € | 372 € | +122 € | +102 € | +61 € |
| Tarragona | 763 € | 515 € | +127 € | +99 € | +43 € |
| Zamora | 588 € | 355 € | +110 € | +91 € | +52 € |
| Oviedo | 819 € | 582 € | +117 € | +86 € | +22 € |
| Jaén | 581 € | 359 € | +100 € | +81 € | +41 € |
| Almería | 665 € | 443 € | +101 € | +77 € | +28 € |
| Lugo | 609 € | 392 € | +96 € | +75 € | +32 € |
| Córdoba | 672 € | 454 € | +98 € | +74 € | +24 € |
| Sevilla | 945 € | 717 € | +110 € | +72 € | −7 € |
| Palencia | 637 € | 428 € | +89 € | +66 € | +19 € |
| Cuenca | 616 € | 410 € | +86 € | +64 € | +19 € |
| Girona | 903 € | 690 € | +95 € | +59 € | −17 € |
| Ávila | 623 € | 423 € | +80 € | +57 € | +11 € |
| Badajoz | 602 € | 405 € | +77 € | +55 € | +11 € |
| Burgos | 763 € | 564 € | +81 € | +51 € | −11 € |
| Ourense | 609 € | 420 € | +69 € | +47 € | 0 € |
| Albacete | 651 € | 465 € | +66 € | +42 € | −9 € |
| Teruel | 672 € | 488 € | +65 € | +40 € | −14 € |
| Cáceres | 581 € | 401 € | +60 € | +39 € | −5 € |
| León | 672 € | 492 € | +62 € | +36 € | −18 € |
| Logroño | 714 € | 534 € | +62 € | +34 € | −25 € |
| Soria | 679 € | 503 € | +57 € | +31 € | −25 € |
| Ciudad Real | 595 € | 427 € | +49 € | +26 € | −21 € |
| Málaga | 1.155 € | 966 € | +75 € | +24 € | −82 € |
| Valladolid | 707 € | 546 € | +44 € | +15 € | −45 € |
| Granada | 763 € | 659 € | −9 € | −44 € | −117 € |
| Salamanca | 742 € | 641 € | −13 € | −46 € | −117 € |
| Vitoria-Gasteiz | 861 € | 761 € | −12 € | −52 € | −136 € |
| Santander | 882 € | 815 € | −44 € | −87 € | −176 € |
| Bilbao | 1.099 € | 1.031 € | −40 € | −94 € | −208 € |
| Pamplona | 812 € | 757 € | −56 € | −96 € | −179 € |
| Barcelona | 1.414 € | 1.334 € | −26 € | −96 € | −243 € |
| Pontevedra | 686 € | 637 € | −62 € | −96 € | −166 € |
| Cádiz | 868 € | 826 € | −67 € | −111 € | −202 € |
| Madrid | 1.631 € | 1.587 € | −57 € | −141 € | −316 € |
| A Coruña | 791 € | 795 € | −111 € | −153 € | −241 € |
| Palma | 1.351 € | 1.355 € | −105 € | −177 € | −326 € |
| San Sebastián | 1.267 € | 1.639 € | −455 € | −541 € | −722 € |
Qué no te dice esta tabla
- Son precios medios de oferta de toda la ciudad. Tu piso concreto puede alquilarse a más o a menos.
- Los gastos reales varían. 1.400 € al año es una cifra razonable para un piso medio, pero el IBI de una ciudad y el de otra no se parecen.
- No cuenta los impuestos de compra ni la entrada. Eso lo analizamos en cuánto ahorro necesitas por capital.
- No incluye el IRPF del alquiler. Con la amortización y los gastos deducibles, el impuesto suele ser bajo: lo vemos en gastos deducibles del alquiler.
- Una hipoteca real es una oferta concreta, con su plazo, su tipo y sus vinculaciones. Simúlala con la calculadora de hipoteca.
Cómo usarlo
- Busca tu capital en la tabla y mira el cashflow con el 3,5 % y con el 4,5 %. Si con el 4,5 % se pone negativo, calcula si podrías aguantarlo.
- Si te sale justo, plantea cómo subir los ingresos, por ejemplo con el alquiler por habitaciones, o cómo alargar el plazo.
- Haz el cálculo del piso concreto con la calculadora de rentabilidad, que te da la cuota, el cashflow y el ROI.
- Si necesitas más financiación, ten en cuenta los riesgos de la doble garantía hipotecaria.
Elaboración propia con precios medios de oferta (idealista, agosto de 2026) y supuestos ilustrativos de hipoteca y gastos. No es una recomendación de inversión ni una oferta de financiación. Antes de comprar, compara ofertas reales y consulta con un profesional.
Preguntas frecuentes
¿En cuántas capitales cubre el alquiler la cuota de la hipoteca y los gastos?
Con un piso de 70 m² a precio medio, hipoteca del 70 % a 25 años al 3,5 % y 1.400 € de gastos al año, en 38 de las 51 capitales analizadas. Con un 4,5 % solo en 25.
¿Qué capitales tienen mejor cashflow?
Con el 3,5 %, Huelva (unos +178 € al mes), Segovia, Guadalajara, Melilla y Las Palmas de Gran Canaria. En el extremo contrario, San Sebastián, Palma, A Coruña, Madrid y Cádiz.
¿Cuánto afecta una subida de un punto en el tipo de interés?
La cuota sube de media un 11 %. En un piso de 100.000 € con hipoteca del 70 %, pasa de unos 350 € a unos 389 € al mes. Al pasar del 3,5 % al 4,5 %, las capitales con cashflow positivo bajan de 38 a 25.
¿Un cashflow negativo significa que pierdo dinero?
No necesariamente. Cerca del 40 % de la primera cuota es capital que devuelves y que acumulas como patrimonio. Pero sí significa que cada mes tienes que poner dinero de tu bolsillo, y cualquier imprevisto lo agrava.
Fuentes y normativa
Estas son las fuentes oficiales en las que nos basamos. Contrastamos las cifras y las normas con ellas antes de publicar y revisamos el artículo cuando cambian. Si ves algún error, escríbenos a contacto y lo corregimos.
- Ley 29/1994, de Arrendamientos Urbanos (LAU) · BOE, texto consolidado
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario · BOE, texto consolidado
Calcula tu caso
Herramientas gratuitas relacionadas con este artículo:
Escrito por Equipo Casero Rentable
Casero Rentable nace de la experiencia de caseros reales, con pisos completos y por habitaciones. Contamos lo que funciona (y lo que no) para que tu inversión rinda más y te dé menos disgustos.
Quiénes somos →También te puede interesar
Cuánto ahorro necesitas para comprar un piso para alquilar
Entrada, ITP y gastos de un piso de 70 m² en 50 capitales: de unos 40.000 € a más de 165.000 €, y cómo cambia la rentabilidad al contar los impuestos.
Comprar un piso y alquilarlo siendo joven: números reales
Cuánto cobrar, cuánto ahorrar y cuántos años tardas en comprar un piso de 180.000 € y alquilarlo, con hipoteca al 80 %, cuota y cashflow reales de 2026.
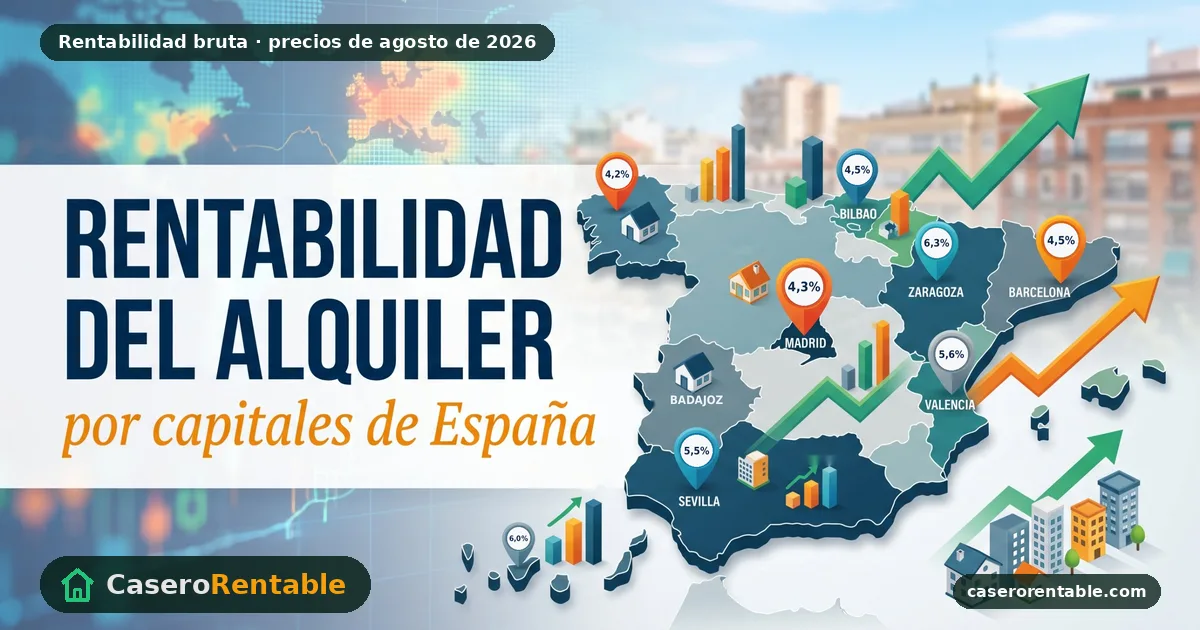
Rentabilidad del alquiler por capitales de España (agosto 2026)
Ranking de las 51 capitales por rentabilidad bruta del alquiler, con precios de agosto de 2026: dónde sale mejor, dónde peor y qué ha cambiado en un año.
Cómo calcular la rentabilidad de un piso de alquiler
Fórmulas de rentabilidad bruta, neta, cashflow y ROI de un piso de alquiler, con un ejemplo real paso a paso y los errores más habituales.