
Cuánto ahorro necesitas para comprar un piso para alquilar
Entrada, ITP y gastos de un piso de 70 m² en 50 capitales: de unos 40.000 € a más de 165.000 €, y cómo cambia la rentabilidad al contar los impuestos.
Por Equipo Casero Rentable · · 11 min de lectura
Casi todos los números que circulan sobre comprar para alquilar empiezan por la rentabilidad. Pero antes de la rentabilidad hay una pregunta más básica: ¿cuánto dinero tienes que poner de tu bolsillo el día de la firma? La respuesta cambia muchísimo de una capital a otra, y no solo por el precio del piso: también por el impuesto de compra de cada comunidad autónoma.
Resumen en 20 segundos: para un piso de 70 m² a precio medio, el ahorro necesario va de unos 40.000 € (Jaén) a unos 165.200 € (Madrid). La mediana es de unos 61.100 €. En 16 capitales bastan menos de 50.000 €, y en 6 hacen falta más de 100.000 € (Bilbao, Málaga, Palma, Barcelona, San Sebastián y Madrid). Al contar el ITP y los gastos, la rentabilidad baja de media unos 0,5 puntos.
Cómo hemos hecho el cálculo
Partimos de los precios medios de oferta por metro cuadrado de agosto de 2026 de cada capital, los mismos que usamos en nuestras fichas por ciudad y en el ranking de rentabilidad por capitales. Y suponemos:
- Un piso de 70 m² al precio medio de venta de la ciudad.
- Hipoteca del 70 %, que es lo habitual en un piso de inversión (el banco suele financiar entre el 60 % y el 70 %). La entrada es el 30 % restante.
- ITP general de la comunidad autónoma (segunda mano), según nuestra tabla de impuestos de compra por comunidad.
- 2.100 € de otros gastos (notaría, registro, gestoría y tasación), los mismos que usa nuestra calculadora de gastos de compra.
Ahorro necesario = 30 % del precio + ITP + 2.100 €. No incluye reforma, mobiliario ni el colchón para imprevistos, que conviene sumar aparte. Dejamos fuera Melilla porque su impuesto no figura en nuestra tabla.
Las más baratas y las más caras para entrar
Lo que dicen los números
1. El rango es enorme: de uno a cuatro. Comprar el mismo tipo de piso cuesta, en ahorro, unos 40.000 € en Jaén y unos 165.200 € en Madrid: 4,1 veces más. El alquiler de esos 70 m² es solo 2,8 veces mayor (581 € frente a 1.631 € al mes). Dicho de otro modo: cada euro de ahorro que pones en Madrid trabaja menos que en Jaén.
2. El impuesto de compra pesa entre un 4,4 % y un 12,0 % del precio. Es lo que cuestan el ITP y los 2.100 € de gastos sobre el precio del piso. Se queda en el 4,4 % en San Sebastián (ITP del 4 %) y sube al 12,0 % en Lleida (ITP del 10 %). En un piso de 150.000 €, un ITP del 10 % (Cataluña) son 15.000 €, y uno del 4 % (País Vasco), 6.000 €: 9.000 € de diferencia solo por la comunidad.
3. El ahorro real es el 34-42 % del precio, no el 30 %. La entrada es el 30 %, pero con impuestos y gastos el dinero que sale de tu bolsillo ronda entre el 34 % (San Sebastián) y el 42 % (Lleida) del precio. Coincide con lo que contamos en la guía para comprar un piso para alquilar: hay que contar con entre un 35 % y un 45 %.
4. El ITP cambia el ranking de rentabilidad. Si dividimos el alquiler anual entre la inversión total (precio + ITP + gastos) en lugar de entre el precio, la rentabilidad mediana baja del 5,9 % al 5,4 %. Y las comunidades con ITP alto pierden posiciones: Lleida (ITP del 10 %) pasa del 3.º al 6.º puesto (7,0 % bruta, 6,2 % tras impuestos de compra), Cuenca del 12.º al 16.º y Cáceres del 21.º al 24.º. En cambio, Las Palmas de Gran Canaria sube del 23.º al 19.º por su ITP más bajo (6,5 %).
5. Madrid y San Sebastián son las más caras, pero por motivos distintos. Ambas piden unos 165.000 € y 161.000 € de ahorro. En San Sebastián el ITP es de los más bajos (4 %), pero el precio por metro cuadrado es el más alto de las 51 capitales y la rentabilidad bruta, la más baja (3,3 %). Lo explicamos en el ranking de capitales.
La tabla completa
Ordenada de menos a más ahorro necesario. La rentabilidad bruta es el alquiler anual entre el precio; la rentabilidad tras impuestos de compra, el alquiler anual entre precio + ITP + 2.100 €. Ninguna incluye IBI, comunidad, seguros, meses vacíos ni impuestos sobre la renta.
| Capital | Piso de 70 m² | ITP | Ahorro necesario | Rentab. bruta | Rentab. tras impuestos de compra |
|---|---|---|---|---|---|
| Jaén | 102.600 € | 7 % | 40.000 € | 6,8 % | 6,2 % |
| Zamora | 101.400 € | 8 % | 40.600 € | 7,0 % | 6,3 % |
| Lleida | 106.000 € | 10 % | 44.500 € | 7,0 % | 6,2 % |
| Lugo | 111.700 € | 8 % | 44.600 € | 6,5 % | 6,0 % |
| Cáceres | 114.400 € | 8 % | 45.600 € | 6,1 % | 5,5 % |
| Badajoz | 115.600 € | 8 % | 46.000 € | 6,3 % | 5,7 % |
| Castellón de la Plana | 113.000 € | 9 % | 46.200 € | 7,3 % | 6,6 % |
| Huelva | 122.800 € | 7 % | 47.500 € | 7,4 % | 6,8 % |
| Cuenca | 116.900 € | 9 % | 47.700 € | 6,3 % | 5,7 % |
| Ourense | 120.000 € | 8 % | 47.700 € | 6,1 % | 5,5 % |
| Ávila | 120.700 € | 8 % | 48.000 € | 6,2 % | 5,6 % |
| Murcia | 121.800 € | 7,75 % | 48.100 € | 6,8 % | 6,2 % |
| Palencia | 122.000 € | 8 % | 48.500 € | 6,3 % | 5,7 % |
| Almería | 126.500 € | 7 % | 48.900 € | 6,3 % | 5,8 % |
| Ciudad Real | 121.900 € | 9 % | 49.700 € | 5,9 % | 5,3 % |
| Córdoba | 129.400 € | 7 % | 50.000 € | 6,2 % | 5,7 % |
| Huesca | 131.200 € | 8 % | 51.900 € | 6,6 % | 6,0 % |
| Albacete | 132.800 € | 9 % | 53.900 € | 5,9 % | 5,3 % |
| Teruel | 139.200 € | 8 % | 55.000 € | 5,8 % | 5,3 % |
| León | 140.300 € | 8 % | 55.400 € | 5,7 % | 5,2 % |
| Soria | 143.600 € | 8 % | 56.700 € | 5,7 % | 5,2 % |
| Logroño | 152.400 € | 7 % | 58.500 € | 5,6 % | 5,2 % |
| Toledo | 145.500 € | 9 % | 58.800 € | 6,5 % | 5,9 % |
| Guadalajara | 150.100 € | 9 % | 60.600 € | 6,7 % | 6,1 % |
| Tarragona | 147.000 € | 10 % | 60.900 € | 6,2 % | 5,6 % |
| Valladolid | 155.700 € | 8 % | 61.300 € | 5,4 % | 5,0 % |
| Burgos | 160.900 € | 8 % | 63.200 € | 5,7 % | 5,2 % |
| Zaragoza | 164.000 € | 8 % | 64.400 € | 6,3 % | 5,8 % |
| Oviedo | 166.100 € | 8 % | 65.200 € | 5,9 % | 5,4 % |
| Segovia | 170.400 € | 8 % | 66.800 € | 6,5 % | 6,0 % |
| Pontevedra | 181.700 € | 8 % | 71.200 € | 4,5 % | 4,2 % |
| Salamanca | 182.800 € | 8 % | 71.600 € | 4,9 % | 4,5 % |
| Granada | 188.000 € | 7 % | 71.600 € | 4,9 % | 4,5 % |
| Santa Cruz de Tenerife | 198.400 € | 6,5 % | 74.500 € | 6,0 % | 5,5 % |
| Vitoria-Gasteiz | 217.100 € | 4 % | 75.900 € | 4,8 % | 4,5 % |
| Las Palmas de Gran Canaria | 202.800 € | 6,5 % | 76.100 € | 6,0 % | 5,6 % |
| Alicante | 190.500 € | 9 % | 76.400 € | 6,1 % | 5,6 % |
| Sevilla | 204.700 € | 7 % | 77.800 € | 5,5 % | 5,1 % |
| Pamplona | 216.100 € | 6 % | 79.900 € | 4,5 % | 4,2 % |
| Girona | 196.800 € | 10 % | 80.800 € | 5,5 % | 5,0 % |
| A Coruña | 226.700 € | 8 % | 88.300 € | 4,2 % | 3,8 % |
| Cádiz | 235.600 € | 7 % | 89.300 € | 4,4 % | 4,1 % |
| Santander | 232.600 € | 9 % | 92.800 € | 4,6 % | 4,1 % |
| Valencia | 242.800 € | 9 % | 96.800 € | 5,6 % | 5,1 % |
| Bilbao | 294.100 € | 4 % | 102.100 € | 4,5 % | 4,3 % |
| Málaga | 275.700 € | 7 % | 104.100 € | 5,0 % | 4,7 % |
| Palma | 386.500 € | 8 % | 149.000 € | 4,2 % | 3,9 % |
| Barcelona | 380.800 € | 10 % | 154.400 € | 4,5 % | 4,0 % |
| San Sebastián | 467.600 € | 4 % | 161.100 € | 3,3 % | 3,1 % |
| Madrid | 453.000 € | 6 % | 165.200 € | 4,3 % | 4,1 % |
Qué no te dice esta tabla
- Son precios medios de oferta de toda la ciudad. Un barrio concreto, el estado del piso y la demanda real de inquilinos cambian mucho el resultado.
- El ITP varía por tramos. Varias comunidades aplican un tipo mayor a las viviendas caras, y otras tienen tipos reducidos que casi siempre exigen que sea vivienda habitual y no sirven para un piso de inversión. Confirma el tuyo en la notaría antes de firmar.
- Los bancos pueden financiar menos del 70 % a un inversor. Si financian el 60 %, el ahorro necesario sube.
- Falta la reforma y el colchón. Cuenta con al menos 3.000-5.000 € más para averías y meses sin cobrar.
- Los tipos de ITP cambian con frecuencia, a menudo en enero o con los presupuestos. Los de esta tabla son los de octubre de 2026.
Cómo usarlo
- Mira cuánto tienes ahorrado de verdad, sin el colchón.
- Busca en la tabla las capitales que caben y compara su rentabilidad tras impuestos.
- Haz los números del piso concreto con la calculadora de rentabilidad y la calculadora de precio máximo de compra.
- Comprueba si el alquiler cubre la cuota: lo analizamos en ¿cubre el alquiler la hipoteca? Datos de 51 capitales.
- Si todavía no llegas al ahorro, repasa las opciones de comprar un piso para alquilar siendo joven y los impuestos y gastos de la compra.
Elaboración propia con precios medios de oferta (idealista, agosto de 2026) y los tipos generales de ITP de nuestra tabla de octubre de 2026. Es un ejercicio orientativo, no una recomendación de inversión. Antes de comprar, revisa tu situación con un profesional.
Preguntas frecuentes
¿Cuánto ahorro hace falta para comprar un piso para alquilar?
En nuestro cálculo para un piso de 70 m² a precio medio de oferta, entre unos 40.000 € (Jaén o Zamora) y más de 165.000 € (Madrid o San Sebastián). La mediana de las 50 capitales analizadas es de unos 61.100 €.
¿Por qué el ahorro necesario es más del 30 % del precio si la entrada es del 30 %?
Porque los impuestos y gastos de compra (ITP más notaría, registro, gestoría y tasación) los paga el comprador y el banco no los financia. En nuestro cálculo suponen entre un 4,4 % y un 12,0 % del precio, según la comunidad autónoma.
¿Cuánto cambia la rentabilidad al contar los impuestos de compra?
De media, unos 0,5 puntos. La rentabilidad bruta mediana de las capitales baja del 5,9 % al 5,4 % cuando se suman el ITP y los gastos a la inversión.
¿Qué no incluye este cálculo?
No incluye reforma ni mobiliario, el colchón para imprevistos, los tramos de ITP más altos para viviendas caras ni las bonificaciones. Tampoco entra Melilla, que no figura en nuestra tabla de ITP.
Fuentes y normativa
Estas son las fuentes oficiales en las que nos basamos. Contrastamos las cifras y las normas con ellas antes de publicar y revisamos el artículo cuando cambian. Si ves algún error, escríbenos a contacto y lo corregimos.
- Ley 29/1994, de Arrendamientos Urbanos (LAU) · BOE, texto consolidado
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario · BOE, texto consolidado
Calcula tu caso
Herramientas gratuitas relacionadas con este artículo:
Escrito por Equipo Casero Rentable
Casero Rentable nace de la experiencia de caseros reales, con pisos completos y por habitaciones. Contamos lo que funciona (y lo que no) para que tu inversión rinda más y te dé menos disgustos.
Quiénes somos →También te puede interesar
¿Cubre el alquiler la hipoteca? Datos de 51 capitales
Con hipoteca del 70 % a 25 años, el alquiler cubre cuota y gastos en 38 de 51 capitales al 3,5 %, pero solo en 25 si el tipo sube al 4,5 %.
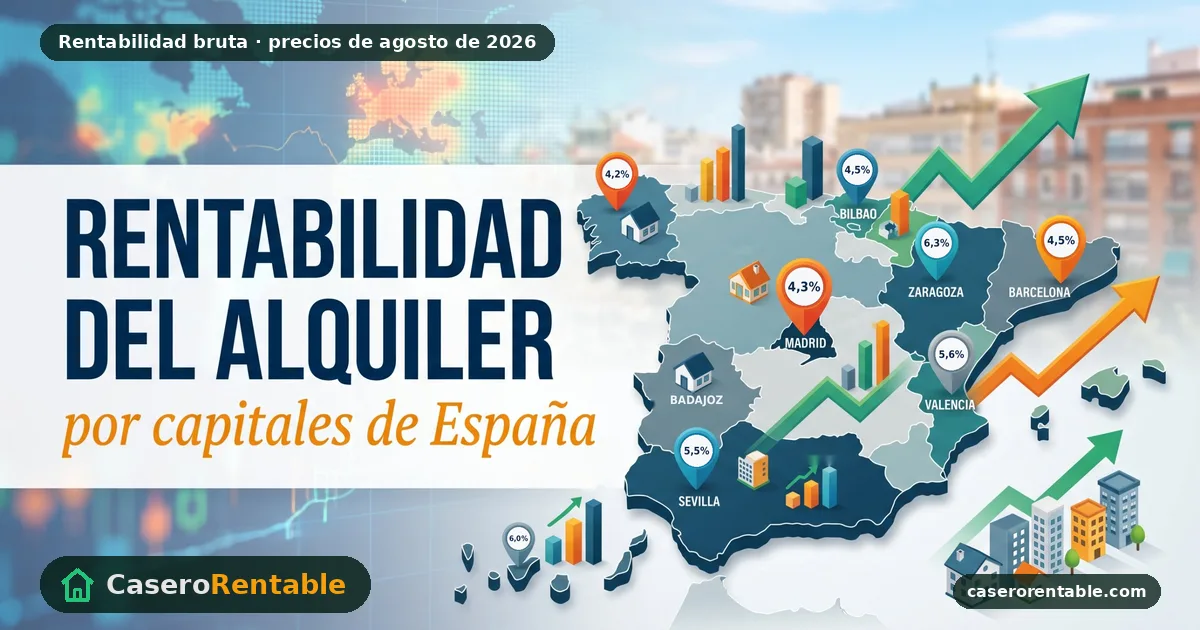
Rentabilidad del alquiler por capitales de España (agosto 2026)
Ranking de las 51 capitales por rentabilidad bruta del alquiler, con precios de agosto de 2026: dónde sale mejor, dónde peor y qué ha cambiado en un año.
Alquilar una plaza de garaje: rentabilidad, IVA e IRPF
Lo que te deja de verdad alquilar una plaza de garaje: cuándo cobras IVA del 21 %, cómo tributa en la Renta y un ejemplo de rentabilidad con números.
Cómo calcular el precio de alquiler de tu piso
Cómo fijar el precio de alquiler de tu piso: compara testigos, ajusta por características, revisa la normativa de tu zona y comprueba la rentabilidad.